عضو هیاترئیسه و ناظر مرکز کسبوکار اتاق کرمان، با اشاره به برخی مغایرتهای ایجادشده در محاسبه مالیات عملکرد سال ۱۴۰۳ گفت: در مواردی مالیات تعیینشده برای شرکتها اختلاف قابل توجهی با مالیات محاسبهشده در اظهارنامه داشته و این موضوع برای فعالان اقتصادی مشکلاتی ایجاد کرده است.
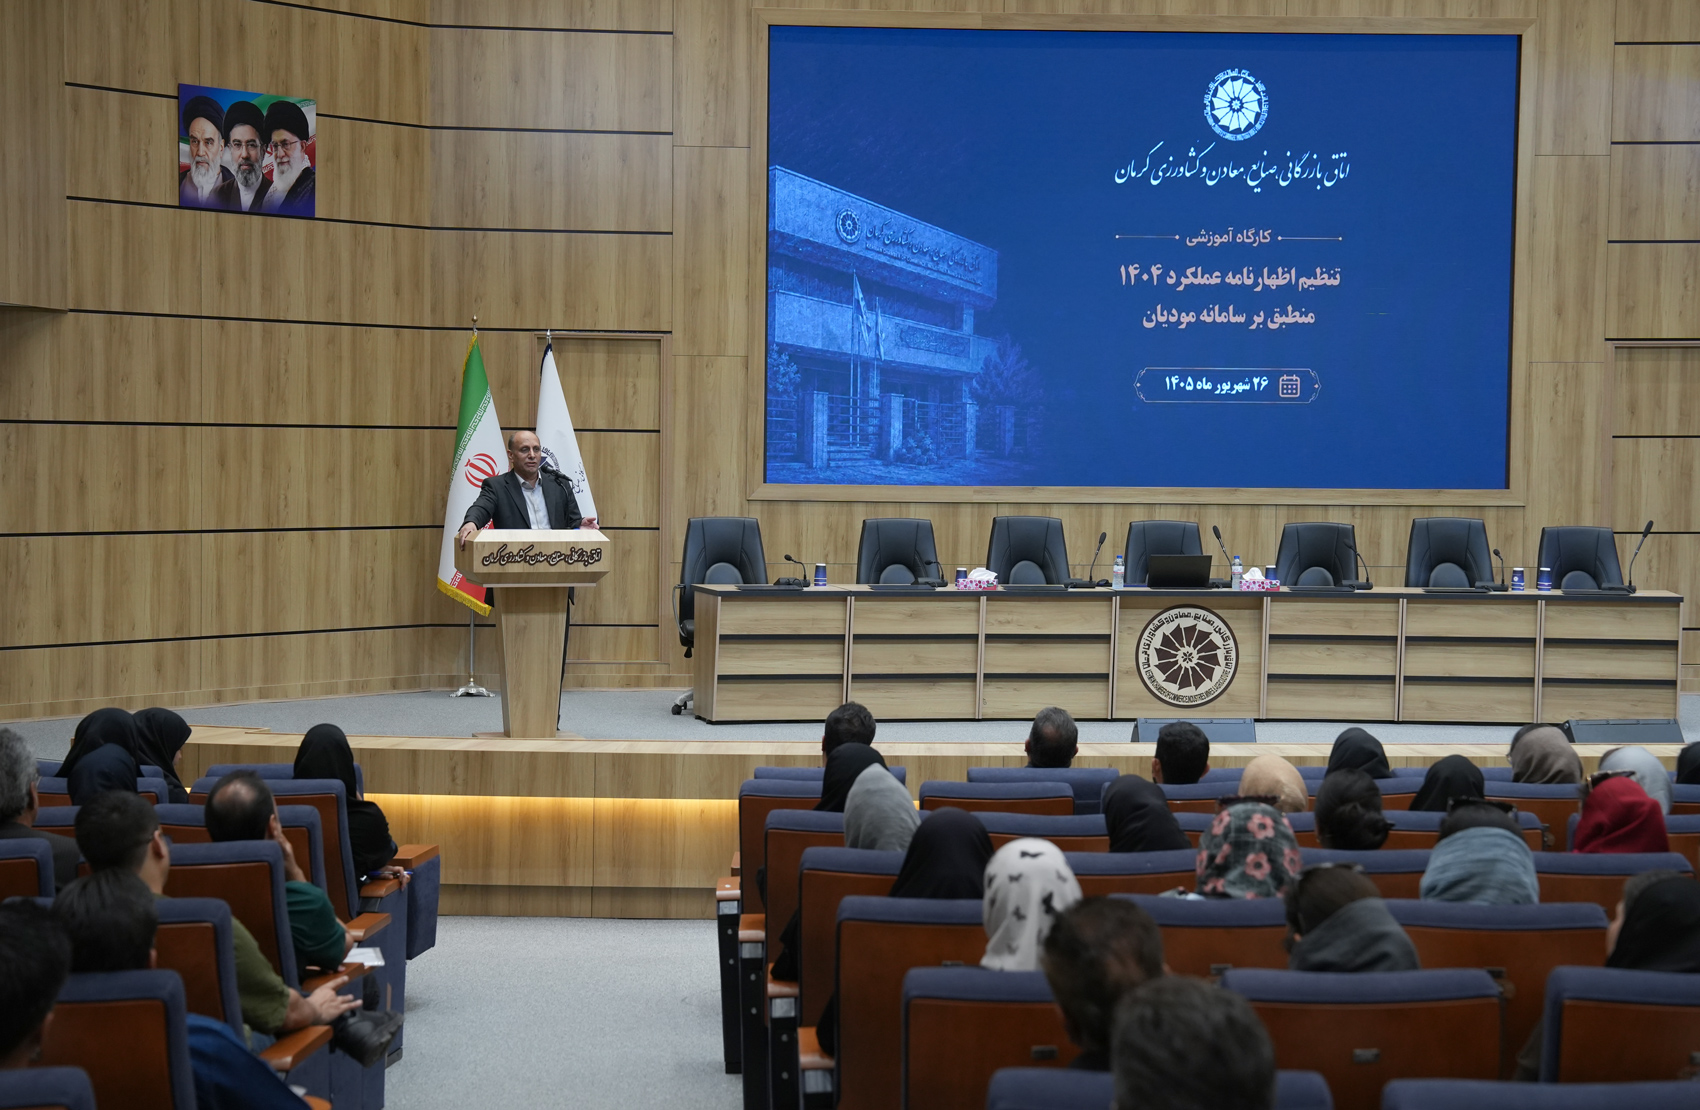
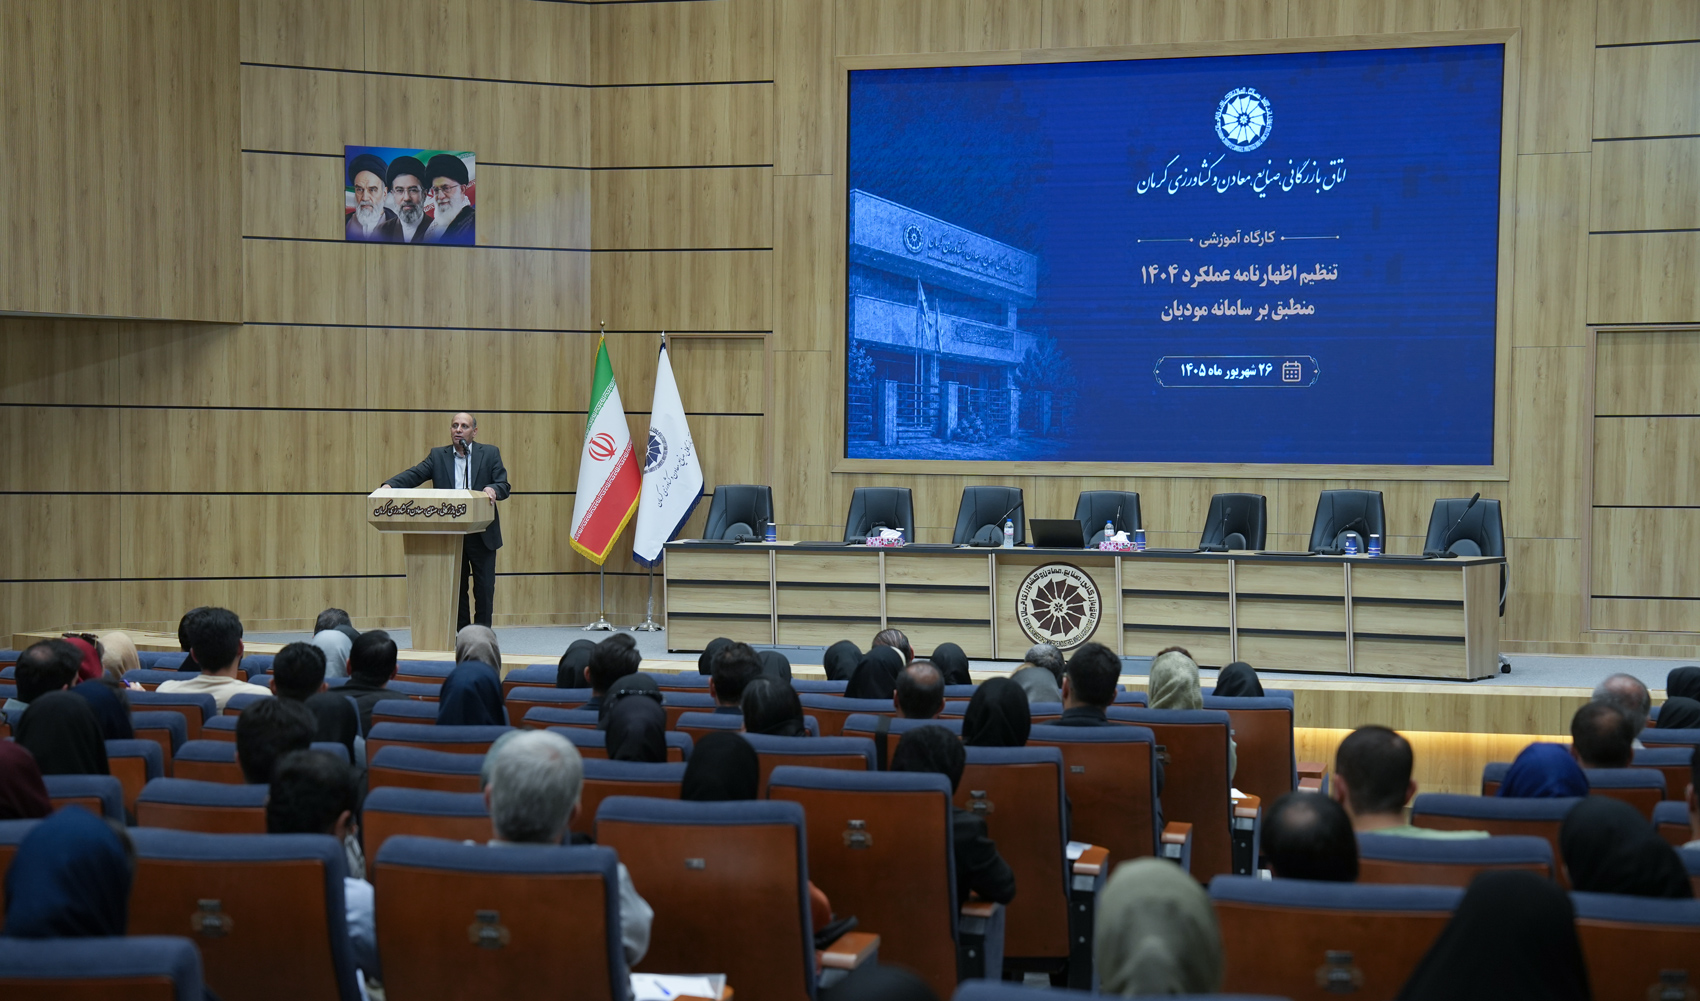
به گزارش روابط عمومی اتاق بازرگانی، صنایع، معادن و کشاورزی کرمان، عباس جبالبارزی، در کارگاه آموزشی تنظیم اظهارنامه عملکرد ۱۴۰۴ منطبق بر سامانه مؤدیان، با حضور فعالان اقتصادی و مدیران مالی شرکتها افزود: در فرآیند رسیدگی سیستمی، اطلاعات فروش ثبتشده در سامانه مؤدیان با اطلاعات سایر سامانهها مقایسه شده و در برخی موارد در صورت وجود اختلاف، گردش حساب بانکی نیز وارد محاسبات شده است؛ در حالی که گردش حساب بانکی بهتنهایی نمیتواند مبنای تعیین درآمد و مالیات قرار گیرد. وی با اشاره به احتمال بروز خطا در ثبت یا تطبیق اطلاعات اظهار کرد: ممکن است یک فاکتور در سال ۱۴۰۳ توسط یک شرکت صادر شده باشد، اما طرف مقابل آن را در سال ۱۴۰۴ ثبت کرده باشد. بنابراین لازم است پیش از تعیین مالیات، اسناد و مدارک مؤدی مورد بررسی قرار گیرد تا اختلافهای ناشی از خطاهای ثبت اطلاعات، بهعنوان درآمد شناسایی نشوند.
عضو هیاترئیسه اتاق کرمان از مؤدیانی که برای عملکرد سال ۱۴۰۳ برگه تشخیص دریافت کردهاند خواست در صورت مشاهده مغایرت، نسبت به آن اعتراض کنند و مستندات خود را ارائه دهند. وی اظهار کرد: اگر درآمدی در واقعیت ایجاد نشده باشد نباید مالیات اضافی از مؤدی مطالبه شود. جبالبارزی، همچنین به پیگیریهای انجامشده با مسئولان سازمان امورمالیاتی اشاره کرد و افزود: مقرر شده است موضوع نحوه رسیدگی به این موارد با حضور مسئولان مالیاتی و نمایندگان اتاق در نشستی در مهرماه امسال مورد بررسی قرار گیرد تا در فرآیند رسیدگی، هم حقوق دولت حفظ شود و هم حقی از مؤدیان تضییع نشود.
ناظر مرکز کسب و کار اتاق کرمان در بخش دیگری از سخنان خود، با توجه به آغاز فرآیند تنظیم اظهارنامه عملکرد ۱۴۰۴، از فعالان اقتصادی خواست اطلاعات ثبتشده در سامانه مؤدیان را با گزارشهای موجود تطبیق دهند و مغایرتهای احتمالی را پیش از ارسال اظهارنامه شناسایی و اصلاح کنند. وی خاطرنشان کرد: اگر فاکتوری به اشتباه در یک سال ثبت شده یا اطلاعات خریدار و فروشنده با یکدیگر تطابق ندارد، بهتر است این موارد پیش از رسیدگی مالیاتی اصلاح شود تا در مراحل بعدی، اختلافی در محاسبه مالیات به وجود نیاید.
عضو هیاترئیسه اتاق کرمان در پایان ابراز امیدواری کرد: با اصلاح فرآیندهای رسیدگی سیستمی، محاسبه مالیات مؤدیان بر پایه اطلاعات واقعی و مستند انجام شود و مشکلات ناشی از مغایرت اطلاعات سامانهها کاهش یابد.
بررسی و اصلاح اطلاعات سامانه مؤدیان خطاهای مالیاتی را کاهش میدهد
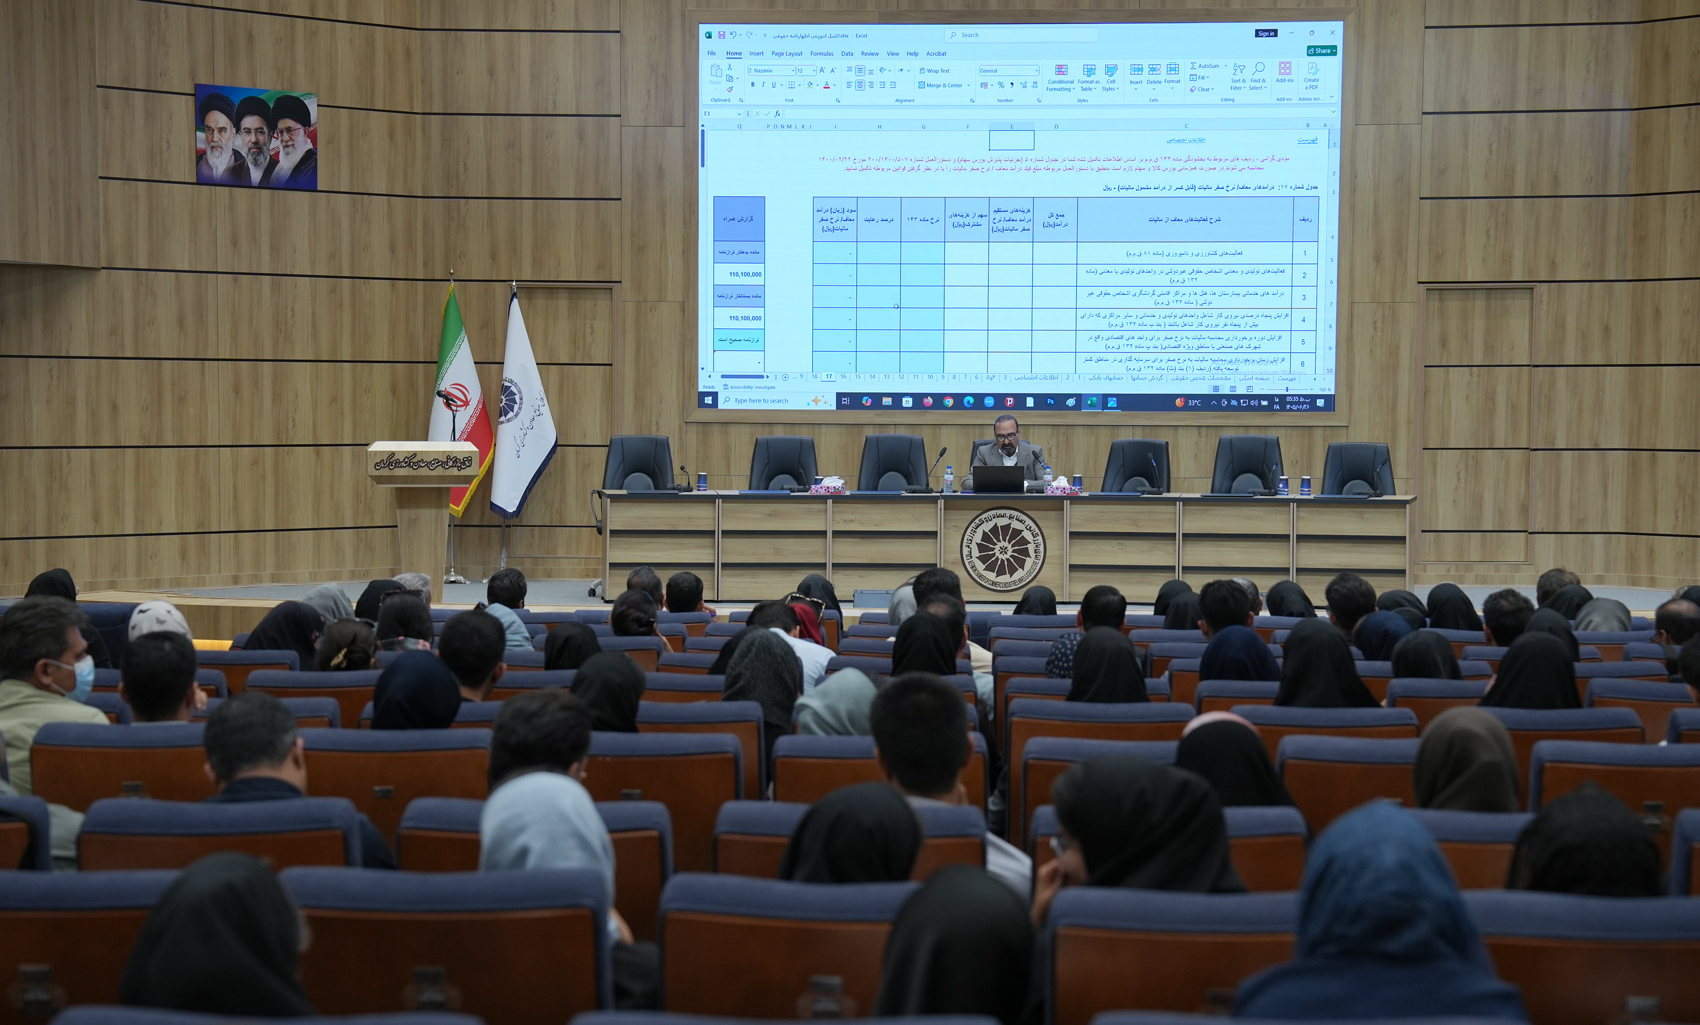
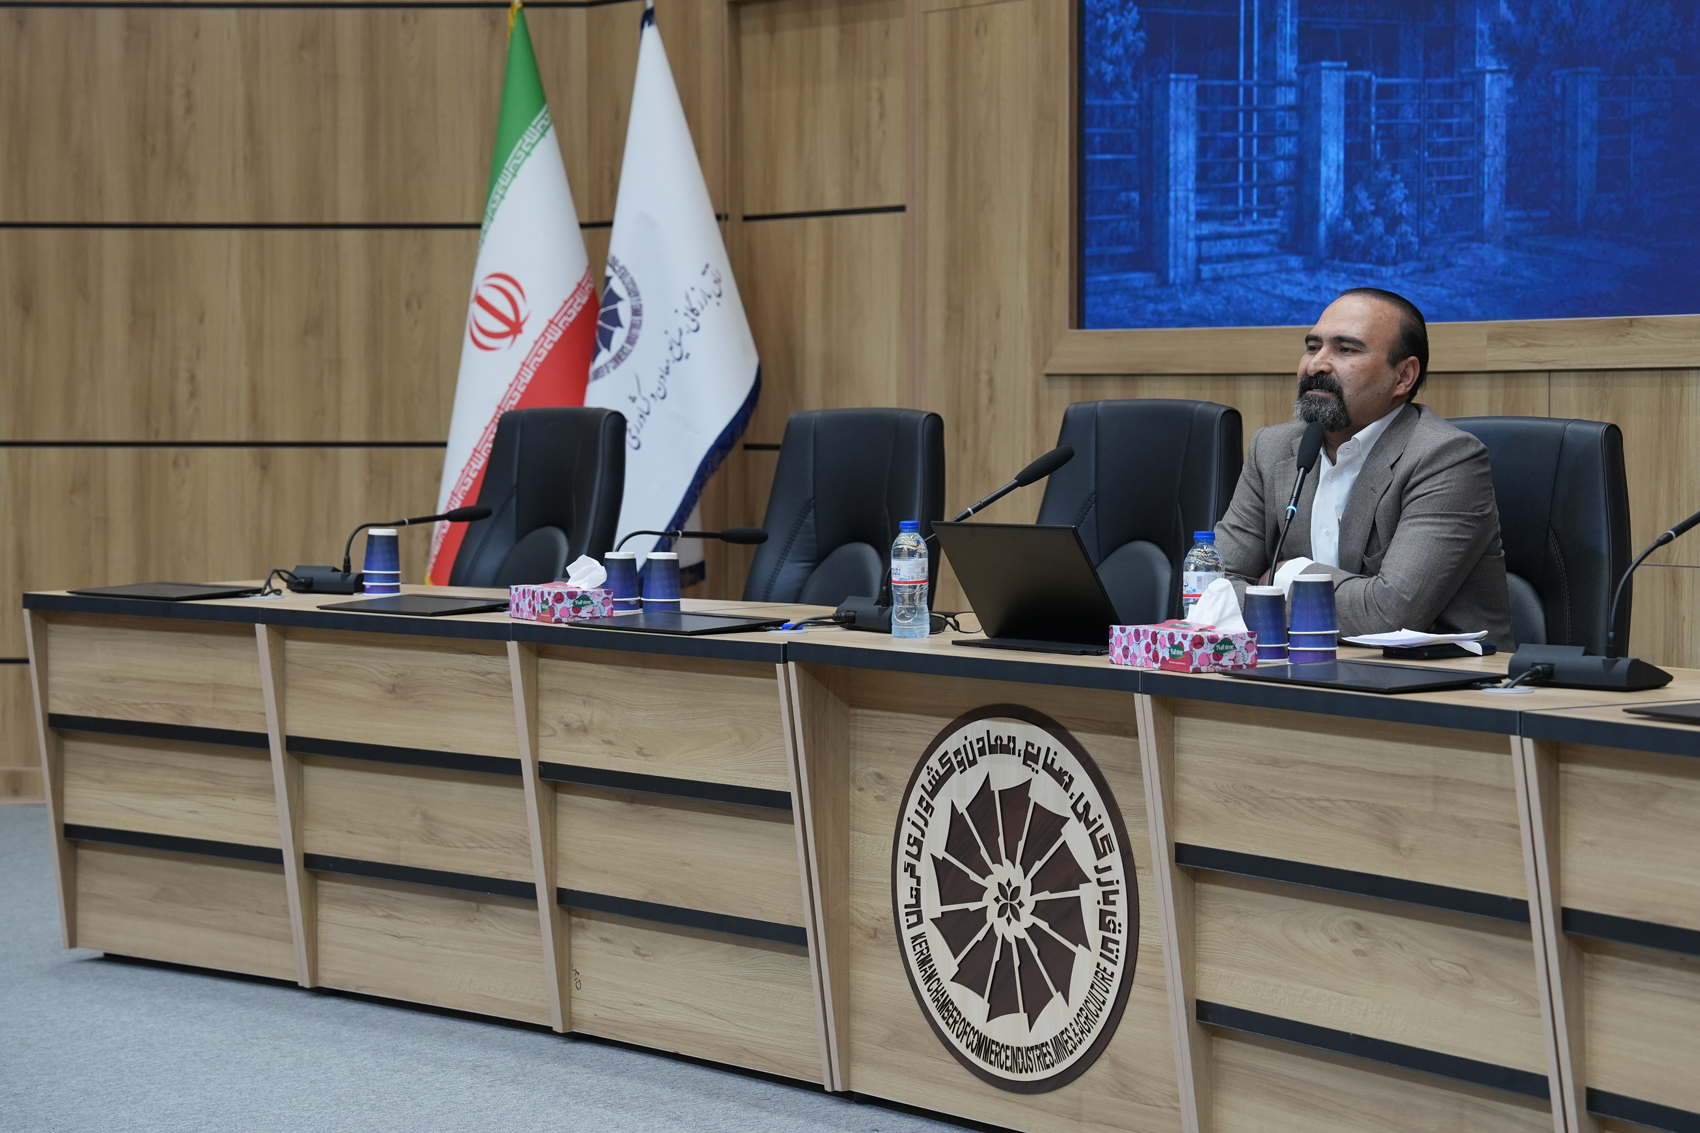
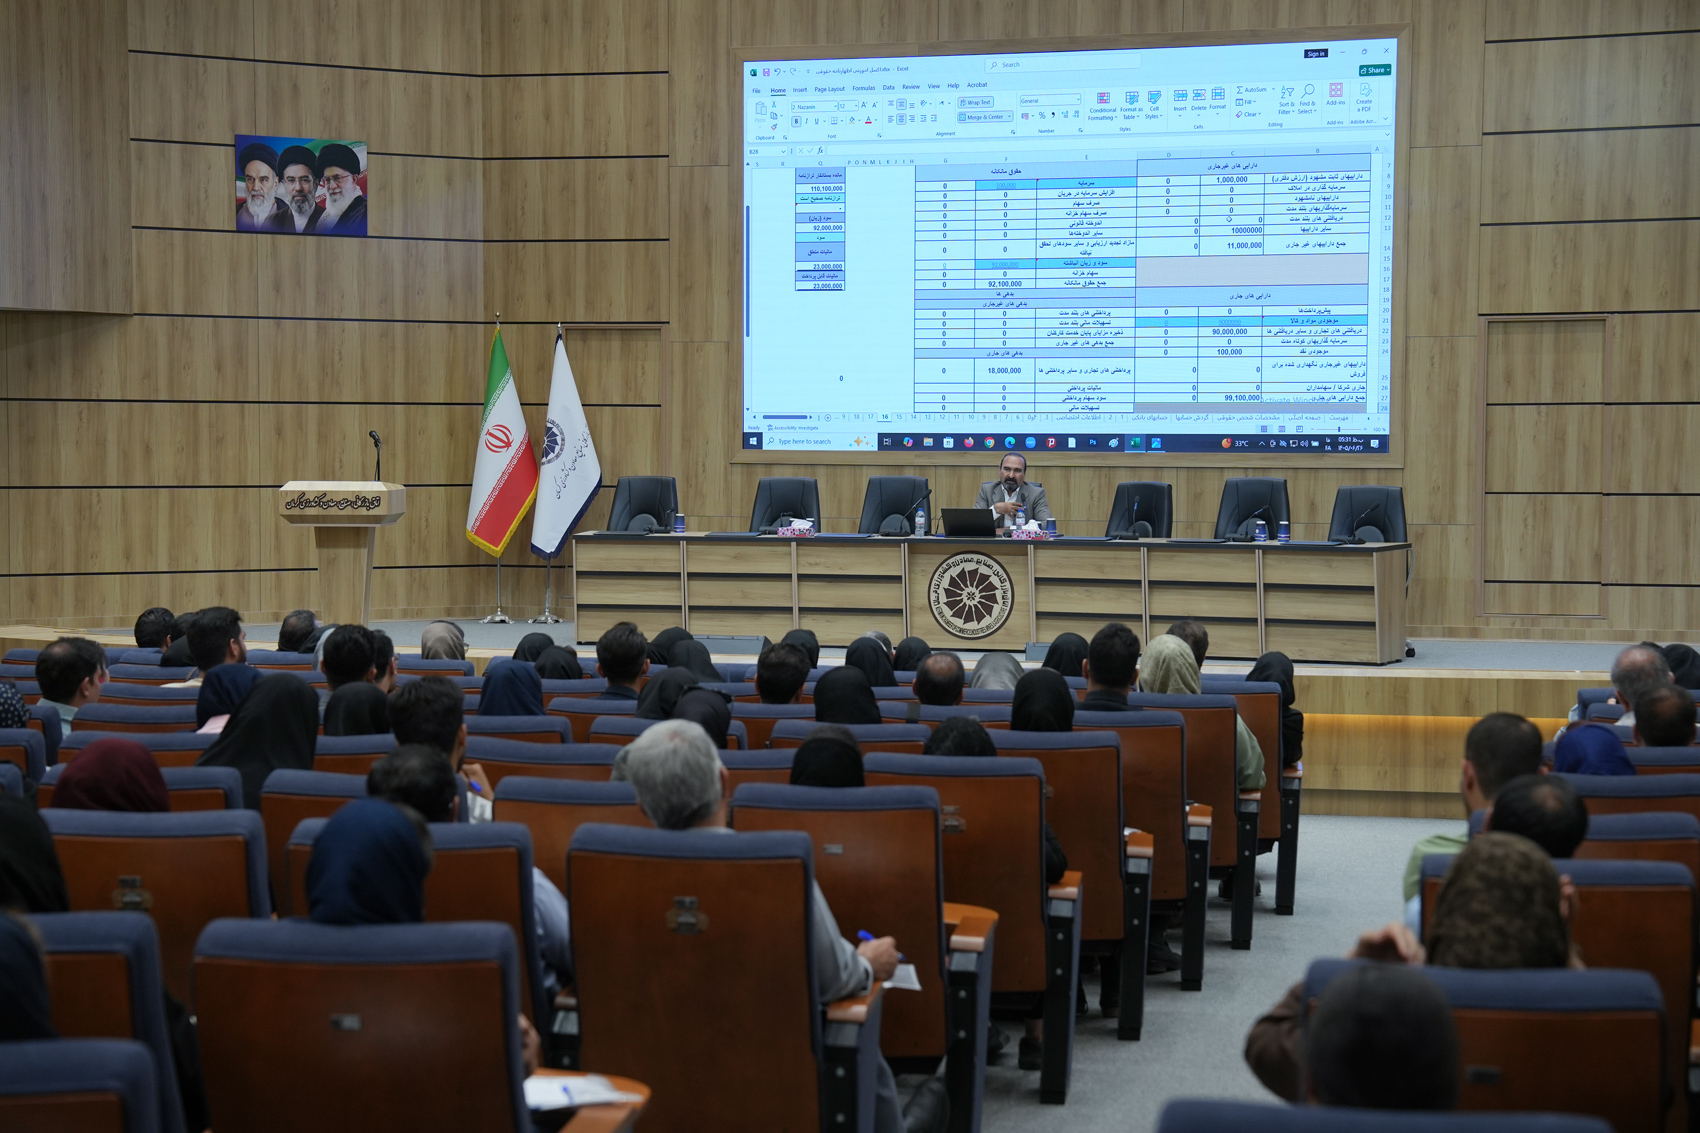
در ادامه معاون مدیرکل امور مالیاتی استان کرمان و مدیر امورمالیاتی شهرستان سیرجان، به عنوان مدرس این کارگاه آموزشی با اشاره به فرآیند رسیدگیهای سیستمی، بخشی از مغایرتهای ایجادشده در محاسبات مالیاتی را ناشی از اطلاعات ثبتشده در سامانهها دانست و از فعالان اقتصادی خواست پیش از ارسال اظهارنامه، اطلاعات اقتصادی خود را با دقت بررسی و اصلاح کنند. مهدی خواجویی، با اشاره به جلسات برگزارشده میان مسئولان مالیاتی و فعالان اقتصادی در ماههای اخیر، گفت: موضوع عملکرد سال ۱۴۰۳ همچنان در حال رسیدگی است، اما هدف از برگزاری این کارگاه آن است که اظهارنامه عملکرد ۱۴۰۴ به شکلی تنظیم شود که خطاها و مغایرتهای احتمالی در فرآیند رسیدگی کاهش پیدا کند.
وی افزود: فعالان اقتصادی میتوانند با بررسی دقیق اطلاعات ثبتشده در پرونده مالیاتی خود، بخشی از مشکلات را پیش از رسیدگی شناسایی و برطرف کنند. نخستین موردی که مؤدیان باید بررسی کنند، اطلاعات مربوط به فعالیت اقتصادی و “اینتاکد” ثبتشده در پرونده است. مدیر امورمالیاتی شهرستان سیرجان با اشاره به تفاوت فعالیت شرکتها با برخی مشاغل صنفی اظهار کرد: در شرکتها به دلیل تنوع فعالیت و قراردادها، ممکن است یک مجموعه همزمان فعالیتهای پیمانکاری، بازرگانی و حقالعملکاری داشته باشد؛ بنابراین نمیتوان برای همه این فعالیتها یک ضریب واحد در نظر گرفت.
خواجویی ادامه داد: با این حال، بخش عمده شرکتها فعالیت مشخص و غالبی دارند و لازم است اینتاکد بر اساس فعالیت واقعی شرکت تنظیم شود. در مواردی که شرکت فعالیتهای متنوعی دارد، باید این تنوع فعالیت و سهم هر بخش در اطلاعات مالیاتی بهدرستی منعکس شود. وی با بیان اینکه ضرایب فعالیتها در فرآیند محاسبات سیستمی مورد استفاده قرار میگیرند، گفت: در برخی مشاغل و فعالیتهای مشخص ترکیب درآمد و هزینه قابل شناساییتر است و سامانه بر اساس اطلاعات ثبتشده و ضرایب مربوط محاسبات را انجام میدهد؛ از این رو ثبت صحیح نوع فعالیت از اهمیت زیادی برخوردار است.
خواجویی، از مؤدیان خواست پیش از تکمیل و ارسال اظهارنامه عملکرد ۱۴۰۴ پرونده اقتصادی، اطلاعات فعالیت و اینتاکد خود را بررسی کنند و در صورت وجود مغایرت نسبت به اصلاح آن اقدام کنند تا زمینه برای کاهش خطاها در رسیدگیهای مالیاتی فراهم شود.
گفتنی است در این کارگاه آموزشی به جزئیات چگونگی تنظیم اظهارنامه عملکرد 1404 پرداخته و به پرسش های شرکت کنندگان پاسخ داده شد.